خطوات تنفيذ خدمة USSD في البنوك: الدليل المتكامل للبنية التقنية، التكلفة، ونموذج الربح
المقدمة:
في ظل التوجهات الوطنية نحو تسريع التحول الرقمي وتعزيز الشمول المالي، يبرز الدور المحوري للتكامل بين القطاع المصرفي وقطاع الاتصالات، مدعوماً بتوجيهات الجهات التنظيمية وعلى رأسها وزارة الاتصالات والتحول الرقمي- السودان التي تدفع نحو تبني حلول رقمية عملية وسريعة الأثر. وفي هذا السياق، جاء التوجه نحو البدء الفوري في تنفيذ خدمات USSD كأحد القرارات الاستراتيجية التي تستجيب لاحتياجات الواقع، خاصة في البيئات التي تعاني من محدودية أو عدم استقرار خدمات الإنترنت. حيث توفر هذه التقنية قناة موثوقة لتقديم الخدمات المالية عبر الهاتف المحمول باستخدام أكواد بسيطة، دون الحاجة إلى تطبيقات أو اتصال بيانات.
وتتميز خدمة USSD في البنوك بكونها من أكثر القنوات كفاءة وانتشاراً، إذ تتيح تنفيذ العمليات البنكية الأساسية بسرعة وسهولة، مما يجعلها أداة فعالة لدعم الوصول إلى الخدمات المالية لكافة شرائح المجتمع، وتقليل التكاليف التشغيلية على البنوك، وتعزيز الانتشار الرقمي بشكل عملي ومستدام. وبالتالي، فإن تبني هذه التقنية لا يمثل مجرد خيار تقني، بل يعد خطوة استراتيجية متكاملة تسهم في تحقيق مستهدفات التحول الرقمي، وتدعم بناء منظومة مالية أكثر شمولاً ومرونة.
ما هي خدمة USSD في البنوك؟
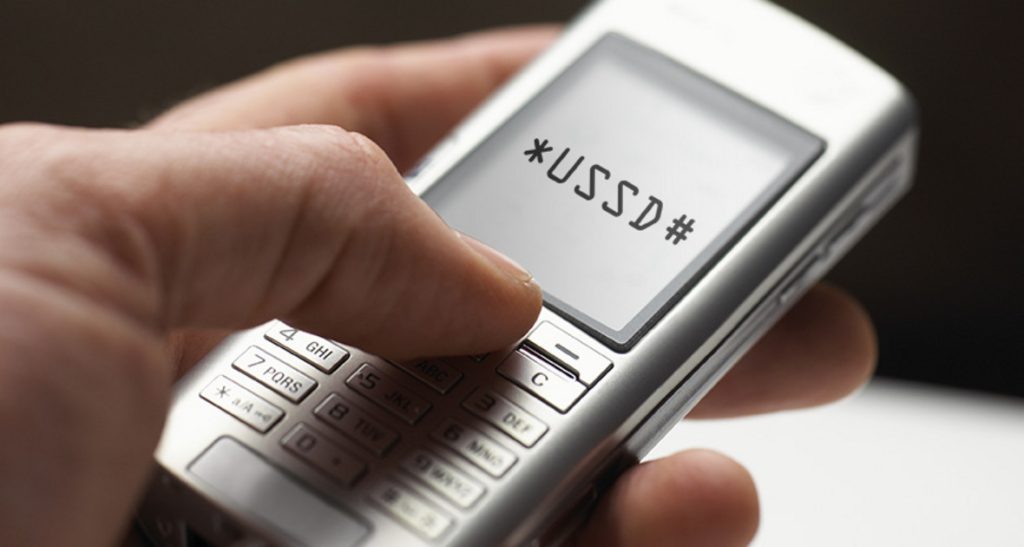
خدمة USSD (Unstructured Supplementary Service Data) هي بروتوكول اتصال تفاعلي يعمل ضمن شبكات الاتصالات الخلوية، ويتيح للمستخدمين الوصول إلى الخدمات المختلفة بما في ذلك الخدمات البنكية بشكل مباشر عبر الهاتف المحمول، دون الحاجة إلى اتصال بالإنترنت أو استخدام تطبيقات ذكية. وتعتمد هذه التقنية على إدخال كود بسيط يبدأ بعلامة النجمة وينتهي بعلامة المربع، مثل:
123#*
وعند طلب هذا الكود، يتم إنشاء جلسة اتصال فورية بين هاتف المستخدم وأنظمة البنك عبر شبكة شركة الاتصالات، حيث تظهر قائمة تفاعلية على الشاشة تتيح للمستخدم اختيار الخدمة المطلوبة وتنفيذ العمليات بشكل لحظي. وتكمن قوة خدمة USSD في بساطتها وسرعتها واعتمادها على البنية الأساسية لشبكات الاتصالات، مما يجعلها من أكثر الحلول فعالية لتقديم الخدمات البنكية في البيئات التي تعاني من ضعف البنية التحتية الرقمية أو محدودية الوصول إلى الإنترنت، وبالتالي تلعب دوراً محورياً في دعم الشمول المالي وتسريع التحول الرقمي في القطاع المصرفي.
أهم مميزات خدمة USSD في البنوك:
- لا تحتاج إلى اتصال بالإنترنت
تُعد هذه من أقوى مزايا خدمة USSD، حيث تعمل بالكامل عبر شبكة الاتصالات (GSM) دون الحاجة إلى بيانات أو Wi-Fi. وهذا يجعلها مثالية في المناطق ذات التغطية الضعيفة أو التي تعاني من ضعف البنية التحتية الرقمية، مما يعزز من انتشار الخدمات البنكية.
- تعمل على جميع أنواع الهواتف
لا تتطلب الخدمة هواتف ذكية أو تطبيقات حديثة، بل يمكن استخدامها على أي هاتف محمول، وحتى الأجهزة البسيطة وهذا يوسع قاعدة المستخدمين بشكل كبير، خاصة في الأسواق النامية، ويدعم الوصول إلى شرائح غير مخدومة مصرفياً.
- سرعة الاستجابة والتنفيذ الفوري
تعتمد USSD على جلسة اتصال مباشرة (Session-Based)، مما يتيح تنفيذ العمليات بشكل لحظي دون تأخير. وهذا يوفر تجربة مستخدم سريعة وفعالة، خاصة في العمليات الحرجة مثل التحويل والاستعلام عن الرصيد.
- تكلفة منخفضة للبنك والمستخدم
تُعتبر من أقل القنوات تكلفة مقارنة بالتطبيقات البنكية أو مراكز الاتصال. كما أن تكلفة الاستخدام على العميل غالباً رمزية، مما يشجع على الاستخدام المتكرر.
- سهولة الاستخدام وبساطة الواجهة
تعتمد على قوائم نصية واضحة وخطوات بسيطة، مما يجعلها سهلة الاستخدام لجميع الفئات العمرية. لا تحتاج إلى خبرة تقنية، وهو عامل مهم في تعزيز تبني الخدمة.
- دعم قوي للشمول المالي
تُمكّن الأفراد غير المتصلين بالإنترنت من الوصول للخدمات البنكية بسهولة. وبالتالي تلعب دوراً محورياً في إدخال فئات جديدة إلى النظام المالي الرسمي.
- موثوقية عالية واستقرار الخدمة
تعتمد على بنية الاتصالات الأساسية، مما يجعلها أقل عرضة للانقطاع مقارنة بالتطبيقات.كما أنها تعمل حتى في الظروف التي تفشل فيها القنوات الرقمية الأخرى.
- مناسبة للبيئات ذات التحديات التقنية
تُعتبر الحل الأمثل للدول أو المناطق التي تواجه ضعف في البنية الرقمية أو انتشار الهواتف الذكية. ولهذا تعتمد عليها العديد من البنوك كقناة استراتيجية للتحول الرقمي.
لهذه الأسباب، تظل خدمة USSD واحدة من أكثر القنوات كفاءة ومرونة في تقديم الخدمات المصرفية، خاصة في الأسواق التي تسعى لتحقيق التوازن بين الابتكار وسهولة الوصول.
التحديات والقيود في خدمة USSD في البنوك:
رغم المزايا الكبيرة لخدمة USSD، إلا أنها تواجه مجموعة من التحديات التقنية والتشغيلية التي يجب أخذها في الاعتبار عند التصميم والتنفيذ:
- محدودية واجهة المستخدم
تعتمد الخدمة على قوائم نصية بسيطة، بدون رسومات أو عناصر تفاعلية متقدمة. هذا يحد من تجربة المستخدم مقارنة بالتطبيقات الذكية، خاصة في العمليات المعقدة.
- قيود طول الجلسة (Session Timeout)
جلسات USSD تكون قصيرة زمنياً، وقد تنتهي في حال تأخر المستخدم في الإدخال. مما قد يؤدي إلى انقطاع العملية وإعادة البدء من جديد.
- محدودية عدد الأحرف والخيارات
هناك قيود على عدد الأحرف في كل شاشة وعدد الخيارات المعروضة. وهذا يتطلب تصميم القوائم بعناية شديدة لتجنب التعقيد أو إرباك المستخدم.
- تحديات الأمان
رغم إمكانية إضافة PIN وOTP، إلا أن USSD أقل أماناً مقارنة بالتطبيقات المشفرة بالكامل. كما أن بعض المخاطر قد تظهر في حال استخدام أجهزة غير آمنة أو مشاركة الهاتف.
- الاعتماد على شركات الاتصالات
تعتمد الخدمة بشكل كبير على توفر واستقرار شبكة الاتصالات. وأي خلل أو تأخير من مزود الخدمة قد يؤثر مباشرة على تجربة العميل.
- تعقيدات التكامل التقني
يتطلب الربط بين البنك وشركات الاتصالات والأنظمة الداخلية تنسيقاً عالياً. وقد تكون عملية التكامل معقدة وتحتاج إلى Middleware قوي وإدارة دقيقة.
- محدودية التوسع في الخدمات المتقدمة
بسبب طبيعة USSD النصية، يصعب تقديم خدمات متقدمة أو واجهات غنية. مما يجعلها مناسبة أكثر للخدمات الأساسية وليس التجارب الرقمية المتكاملة.
- اختلاف المعايير بين شركات الاتصالات
قد تختلف طريقة التنفيذ أو المتطلبات الفنية بين مزودي الخدمة. وهذا قد يزيد من تعقيد التوسع أو العمل مع أكثر من شركة اتصالات.
على الرغم من هذه التحديات، تظل خدمة USSD خياراً استراتيجياً فعالاً، خاصة عند تصميمها بطريقة ذكية توازن بين البساطة والأمان، مع تكامل قوي مع الأنظمة البنكية
آلية عمل خدمة USSD في الأنظمة البنكية (من الطلب إلى التنفيذ)
تمر العملية بالمراحل التالية:
- إدخال الكود من الهاتف
- إرسال الطلب عبر شبكة الاتصالات
- معالجة الطلب في منصة USSD
- تحويله إلى البنك
- تنفيذ العملية وإرجاع النتيجة
المخطط المعماري لخدمة USSD في البنوك
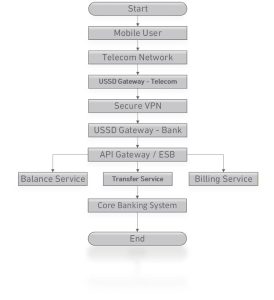
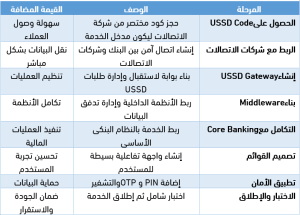
خطوات تنفيذ خدمة USSD
- الحصول على USSD Code
يتم التنسيق مع شركات الاتصالات لحجز كود خاص بالخدمة مثل *123#. ويمثل هذا الكود نقطة الدخول الرئيسية للمستخدمين إلى خدمات البنك.
- الربط مع شركات الاتصالات
يتم إنشاء اتصال تقني آمن (غالباً عبر VPN وAPI) بين البنك ومشغل الاتصالات. ويسمح هذا الربط بتمرير طلبات العملاء بين الشبكة والبنك بشكل مباشر.
- إنشاء USSD Gateway
هو النظام الذي يستقبل طلبات USSD داخل البنك ويقوم بإدارتها. ويحول الطلبات إلى صيغة يمكن للأنظمة البنكية معالجتها.
- بناء Middleware
طبقة وسيطة تربط بين بوابة USSD والأنظمة الداخلية للبنك. تقوم بتوجيه الطلبات وإدارة التكامل بين الخدمات المختلفة.
- التكامل مع Core Banking
يتم ربط الخدمة بالنظام البنكي الأساسي لتنفيذ العمليات المالية. مثل الاستعلام عن الرصيد، التحويل، وتحديث الحسابات.
- تصميم القوائم
يتم إنشاء واجهة تفاعلية بسيطة للمستخدم عبر الهاتف. يجب أن تكون القوائم واضحة وسريعة لتسهيل الاستخدام وتقليل الأخطاء.
- تطبيق الأمان
تشمل إضافة طبقات حماية مثل PIN وOTP وتشفير الاتصال. وذلك لضمان حماية بيانات العملاء ومنع الاحتيال.
- الاختبار والإطلاق
يتم اختبار الخدمة من حيث الأداء والأمان وتجربة المستخدم. بعد التأكد من الجاهزية، يتم إطلاق الخدمة للعملاء ومراقبة الأداء.
الأمان في خدمات USSD بالبنوك: حماية البيانات والمعاملات الرقمية
أهم طبقات الحماية:
- PIN Authentication
- OTP Verification
- Encryption عبر VPN
- Fraud Detection Systems
دور Middleware في خدمات USSD: ربط الأنظمة البنكية وتسهيل العمليات
Middleware هو العقل الذي يدير التكامل بين الأنظمة
أنواعه:
- EBS
- API Gateway
- Message Broker
ESB (Enterprise Service Bus)
التعريف:
هو منصة تكامل مركزية تُستخدم لربط الأنظمة المختلفة داخل المؤسسة، وتعمل كـ “ناقلة خدمات” تقوم بتمرير البيانات بين الأنظمة بطريقة منظمة وموحدة.
الدور الرئيسي:
- ربط الأنظمة البنكية المختلفة (Core Banking)، المدفوعات، الفواتير
- تحويل البيانات بين صيغ مختلفة (Data Transformation)
- توجيه الطلبات إلى النظام المناسب (Routing)
مثال في USSD:
عند طلب “الاستعلام عن الرصيد”، يقوم ESB باستلام الطلب من بوابة USSD، وتحويله إلى النظام البنكي المناسب، ثم إعادة النتيجة.
مميزاته:
- تقليل التعقيد بين الأنظمة
- توحيد التكامل
- دعم الأنظمة القديمة والحديثة
API Gateway
التعريف:
هو بوابة إدارة واجهات البرمجة (APIs)، تعمل كنقطة دخول واحدة (Single Entry Point) لجميع الطلبات القادمة من القنوات الرقمية مثل USSD أو التطبيقات.
الدور الرئيسي:
- استقبال الطلبات من القنوات المختلفة
- التحقق من الهوية (Authentication)
- تطبيق سياسات الأمان (Security Policies)
- توزيع الطلبات على الخدمات المناسبة
مثال في USSD:
عند تنفيذ عملية تحويل، يمر الطلب عبر API Gateway الذي يتحقق من صلاحية المستخدم، ثم يوجه الطلب إلى خدمة التحويل.
مميزاته:
- تعزيز الأمان
- تنظيم الوصول للخدمات
- مراقبة الأداء والاستخدام
Message Broker
التعريف:
هو نظام وسيط لنقل الرسائل بين الأنظمة بشكل غير متزامن (Asynchronous Communication)، مما يسمح للأنظمة بالتواصل دون الحاجة إلى الاتصال المباشر في نفس الوقت.
الدور الرئيسي:
- نقل البيانات بين الأنظمة
- إدارة الطوابير (Queues)
- ضمان وصول الرسائل حتى في حالة تعطل أحد الأنظمة
مثال في USSD:
عند تنفيذ عملية دفع، يمكن إرسال الطلب إلى Message Queue ليتم معالجته لاحقاً دون التأثير على سرعة استجابة المستخدم.
مميزاته:
- تحسين الأداء
- تقليل الضغط على الأنظمة
- زيادة الاعتمادية (Reliability)
في البنوك الحديثة يتم استخدام الثلاثة معاً وليس بديل عن بعض، حيث:
- API Gateway = بوابة الدخول
- ESB = مركز التنسيق
- Message Broker = ناقل الرسائل
وهذا التكامل هو ما يجعل الأنظمة مرنة وقابلة للتوسع (Scalable).
تكلفة تنفيذ خدمة USSD في البنوك: تحليل شامل للبنية التشغيلية والربحية
- تكلفة الربط
- كود USSD
- تكلفة الجلسات
- VPN Integration
- تكلفة البنية التقنية
- Gateway
- Middleware
- Servers
- تكلفة التشغيل
- دعم فني
- صيانة
- Monitoring
نموذج الربح من خدمات USSD في البنوك
مصادر الربح:
- رسوم العمليات
- تقليل التكاليف التشغيلية
- زيادة العملاء
- زيادة النشاط المالي
مخطط تجربة المستخدم
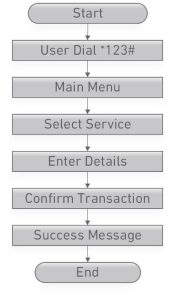
أفضل الممارسات
- تقليل عدد الخطوات
- تصميم قوائم بسيطة
- استخدام لغة واضحة
- تحسين سرعة النظام
- دعم أكثر من لغة
لماذا تتفوق USSD ؟
- تعمل بدون إنترنت
- تصل لكل المستخدمين
- منخفضة التكلفة
- سريعة التنفيذ
الخلاصة 1
تمثل خدمة USSD في البنوك واحدة من أبرز أدوات التحول الرقمي المالي، حيث تجمع بين البساطة، السرعة، والأمان، والتكلفة المنخفضة، مما يجعلها حلاً مثالياً للوصول إلى جميع شرائح العملاء، بما في ذلك المناطق التي تعاني من ضعف الإنترنت أو انتشار الهواتف البسيطة.
كما توفر هذه الخدمة توسيع قاعدة العملاء بسرعة وفعالية، مع تعزيز الشمول المالي ودعم البنوك في تقديم خدمات مصرفية رقمية متكاملة وموثوقة، مما يجعلها قناة استراتيجية رئيسية في عالم الخدمات المالية الحديثة.
الخلاصة 2